В ЦБ объяснили отказы банков жителям белгородского приграничья в ипотеке под 2 %
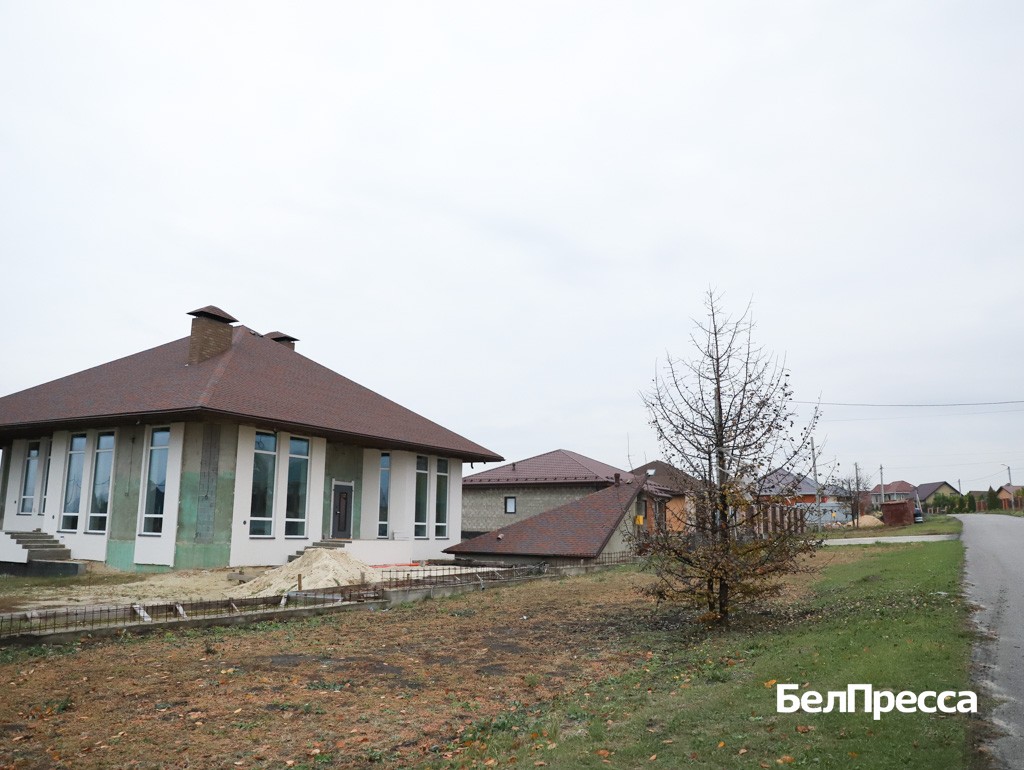
Многие пострадавшие жители или люди с отселённых территорий не могут купить индивидуальные дома в деревнях на вторичном рынке из‑за того, что банку сложно оценить ликвидность такого имущества.
С 2025 года правительство РФ распространило действие программы льготной ипотеки под 2 % для жителей Белгородской и Курской областей, жильё которых пострадало от атак ВСУ или находится в красной зоне, где нельзя жить.
Условия просты: ставка – 2 %, первоначальный взнос – от 10 %, а размер кредита – до 6 млн рублей.
Чаще всего без своего жилья оказались люди из сельской местности в приграничье.
Однако при попытке купить первичное или вторичное индивидуальное жильё у них возникают проблемы.
Особенно сложно получить одобрение на вторичке, а ведь именно там есть предложения классических деревенских домов с большими земельными участками, где можно расположить хозяйство.
Член Совета директоров Банка России и начальник ГУ Банка России по ЦФО Рустэм Марданов на пресс-конференции 16 сентября рассказал, что этот вопрос остаётся острым для приграничных регионов и действительно банкам сложнее всего приходится именно при сделках с индивидуальным жильём.
«Почему так? Если говорить о первичном многоквартирном жилье, там процесс финансирования строительства, его сдачи, оценки стоимости гораздо более прогнозируем. Банки понимают, как кредитовать граждан под залог такого жилья. А в отношении индивидуального жилья гораздо больше проблемных вопросов. Дом вроде бы есть, а какие у него подключения? Казалось бы, он есть, но правильно ли оформлена собственность на земельный участок и на сам дом? Там гораздо больше факторов, которые банк должен учесть», – пояснил он.
По словам Марданова, банк при выдаче кредита должен в любом случае просчитать сценарий, если заёмщик не вернёт кредит. В этом случае финансовая организация должна иметь возможность продать такой дом по его залоговой стоимости.
«И когда они начинают это оценивать, там оказывается, что всё не так‑то просто. Поэтому акцент всё‑таки (и в приграничных регионах, конечно) делается на многоквартирное жилье, его строительстве, – заявил член совета директоров ЦБ. – Но, тем не менее, этот вопрос в стадии обсуждения, и надеемся, что он постепенно будет всё‑таки решаться, ипотеку под залог индивидуального жилья в планах реализовать. Важно, чтобы это было стандартно построенное жильё, с понятными параметрами и стоимостью. Чтобы его можно было взять в залог. Надеемся, что спрос, который есть, особенно у пострадавших граждан, в большей степени будет удовлетворён».
Сергей Шевченко